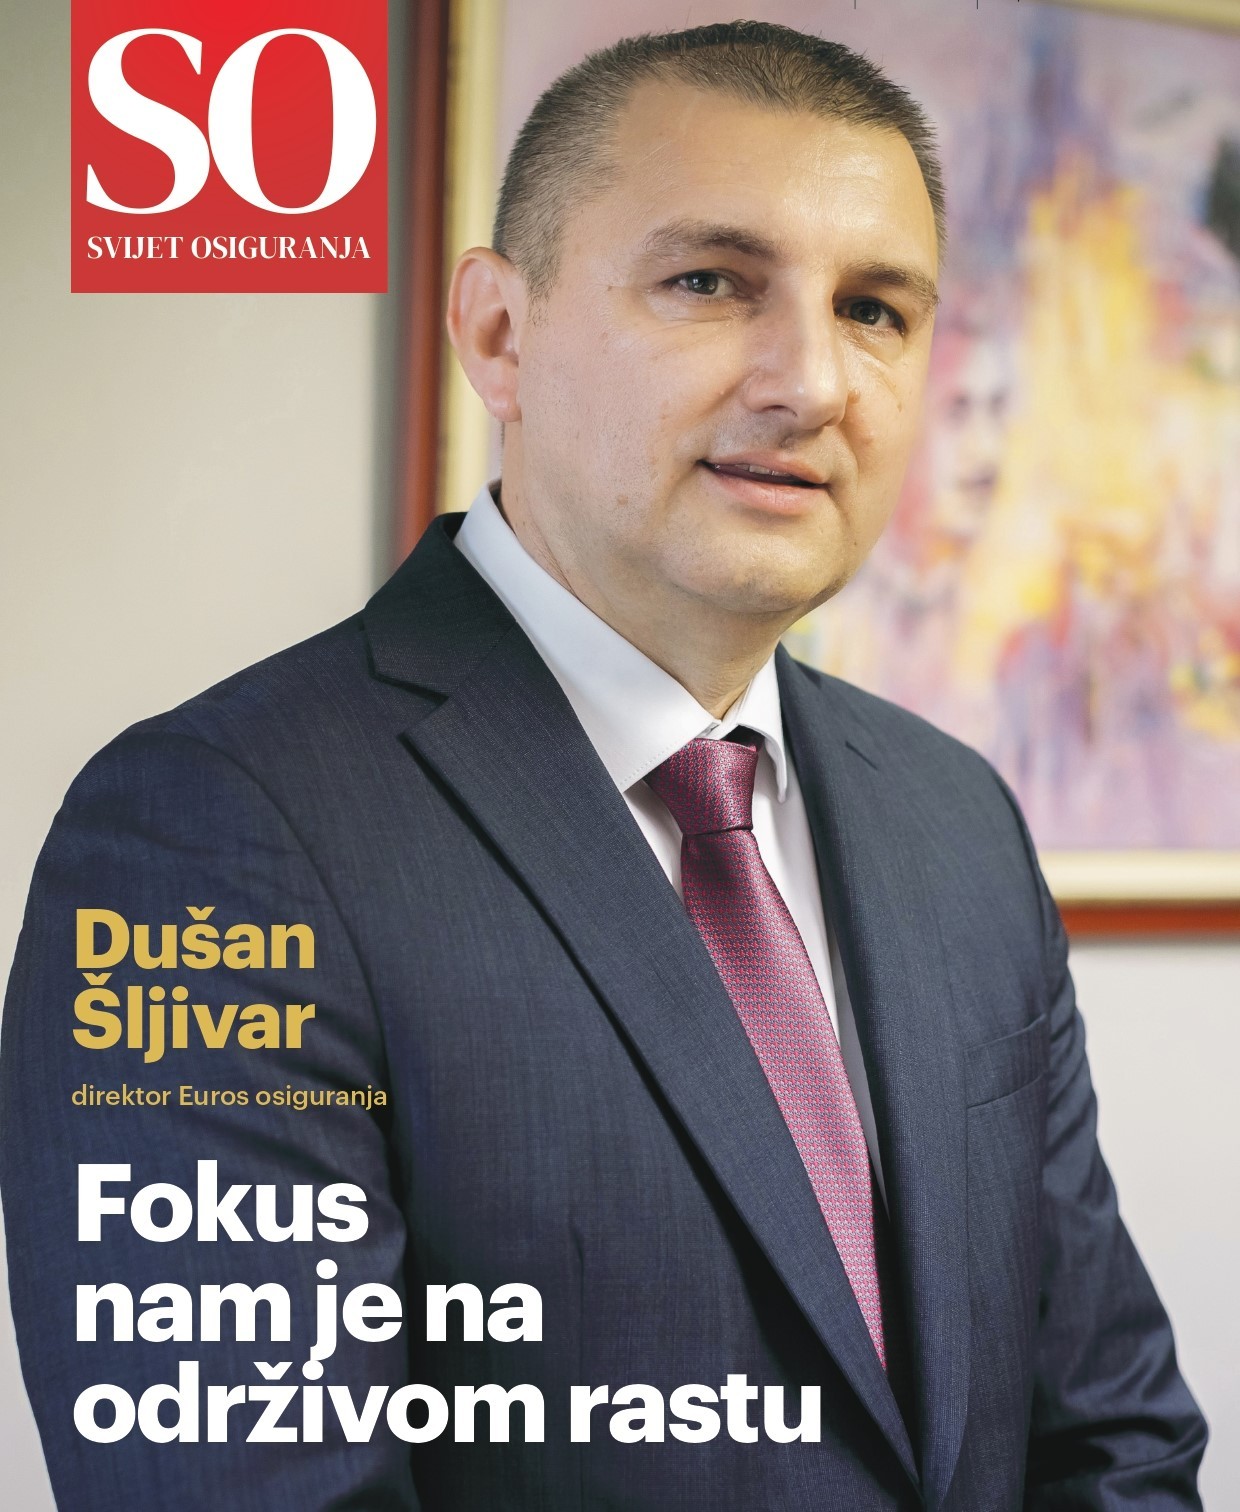
Душан Шљивар, Еурос осигурање: Фокус нам је на одрживом расту
28.03.2026
Интервју за магазин Свијет осигурања: Душан Шљивар, директор Еурос осигурања
Еурос осигурање ће наредне године прославити деценију пословања на тржишту Босне и Херцеговине. У међувремену су развили широку палету производа коју су ове године допунили добровољним здравственим осигурањем док за 2026. спремају додатне иновације. Ову годину ће завршити са растом премије од 15 одсто и растом профита од 10 одсто.
„Едукација запослених и стално праћење тржишних трендова осигурава конкурентност и омогућава нам брзо реаговање на промјене сходно захтјевима тржишта“, каже Душан Шљивар, директор Еурос осигурања за магазин Свијет осигурања.
Како бисте оцијенили тренутно стање тржишта осигурања у Републици Српској и Босни и Херцеговини, посебно у сегментима у којима Еурос осигурање послује?
Тржиште осигурања у РС и БиХ показује стабилан и умјерен раст. Традиционално на тржишту осигурања доминира осигурање од аутоодоговорности. С друге стране постоји велики развојни потенцијал у сегменту развоја имовине и добровољног здравственог осигурања која грађани још увијек не користе довољно. Уважавајући претходне чињенице Еурос осигурање које послује у свим сегментима неживотног осигурања настоји своје пословање прилагодити тржишним условима у нашој земљи.
Који су кључни трендови који тренутно обликују сектор осигурања у БиХ и како се Еурос осигурање прилагођава тим промјенама?
Свјесни смо да је наше тржиште тренутно под утицајем неколико кључних трендова који обликују сектор и постављају стандарде пословања. Један од трендова је свакако процес дигитализације. У последње вријеме често у јавности чујемо ријеч „дигитализација“ јер све већи број клијената очекује брзе, једноставне и дигитализоване услуге од online куповине полиса до пријаве штете и комуникације са осигуравајућим друштвима. Овај тренд подстиче нас да модернизујемо интерне системе и унаприједимо корисничко искуство.
Када је ријеч о прилагођавању промјенама у сектору осигурања, Еурос осигурање активно улаже у дигиталне канале продаје и управљање штетама, што омогућава бржу и једноставнију услугу за клијенте. У складу са регулаторним реформама, успоставили смо транспарентне процедуре, посебно у сегменту аутоосигурања, чиме смо унаприједили ефикасност и повјерење клијената. Такође, развили смо посебне пакете, прилагођене различитим профилима корисника, чиме повећавамо вриједност по клијенту и јачамо лојалност.
Едукација запослених и стално праћење тржишних трендова осигурава конкурентност и омогућава нам брзо реаговање на промјене сходно захтјевима тржишта.
У којој мјери је 2024/2025. година била изазовна за компанију у погледу профита, премије и раста тржишног удјела? Можете ли подијелити кључне бројке и резултате Еурос осигурања?
На тржишту осигурања свака година доноси своје изазове, а за нас је 2024/2025. била посебно динамична. Упркос економској неизвјесности, инфлацији и промјенама у регулаторном оквиру, Еурос осигурање је успјело остварити постављене пословне планове и забиљежити значајан раст.
Ову годину завршавамо са растом премије од 15 одсто у односу на претходну годину, док је очекивани нето профит повећан за око 10 одсто. Ови резултати потврђују отпорност и ефикасност компаније, али и показују да смо на правом путу у погледу раста тржишног удјела и унапређења квалитета услуге.
Раст премије и профита није само бројчани резултат, он одражава успјешно прилагођавање промјенама на тржишту, квалитетну понуду производа и јачање лојалности клијената.
Како коментаришете регулаторни оквир у РС и БиХ? Да ли постоје одређене препреке или реформске области које би могле унаприједити тржиште осигурања?
За нас, а сигуран сам и за друга осигуравајућа друштва, регулаторни оквир у Републици Српској и Босни и Херцеговини представља темељ стабилног и сигурног пословања у сектору осигурања. Увођење централне електронске евиденције Заштитног фонда у Републици Српској представља значајан помак ка већој транспарентности у сегменту аутоосигурања, који је уједно најзаступљенији у индустрији. Овај систем омогућава ефикаснију контролу премија, прецизнију евиденцију полиса и јаснији надзор над радом осигуравајућих друштава. Уређење овог сегмента представља основу за стабилност цјелокупног тржишта, те је важно да се на њему ради трајно и системски.
Затим ту је и нови Закон о заштити потрошача који представља важан корак ка јачању права клијената, а с друге стране захтијева прилагођавање осигуравајућег друштва истом. Осим тога, у наредној години очекује се доношење новог Закона о обавезном осигурању у саобраћају, што ће довести до додатног уређења сегмента који се односи на аутоодговорност. У складу са регулаторним промјенама Еурос осигурање усклађује пословни систем са свим законским нормама.
Дигитална трансформација постаје све важнија у индустрији. Који су приоритетни дигитални пројекти у Еурос осигурању и колико они доприносе модернизацији пословања и ефикаснијој комуникацији с клијентима?
Слажем се да дигитална трансформација постаје један од кључних стубова развоја осигуравајуће индустрије, а ми активно улажемо у рјешења која модернизују процесе и унапређују комуникацију с клијентима. Приоритетни дигитални пројекти усмјерени су на већу ефикасност, транспарентност и доступност услуга, уз снажан фокус на иновације.
Прије свега, интензивно радимо на проширењу и унапређењу дигиталних канала продаје, како бисмо клијентима омогућили да полисе прибаве брзо, једноставно и у потпуности online. Паралелно развијамо дигитални систем за управљање штетама, који омогућава бржу пријаву и обраду штета, потпуну транспарентност процеса и значајно смањење административних препрека.
Ипак, не смијемо заборавити да је још увијек традиционални директни канал продаје темељ пословања свих друштава, јер се заснива на личном контакту, повјерењу и савјетодавној улози продаваца, што је нарочито важно код сложенијих производа и дугорочних полиса.
Које врсте осигурања тренутно биљеже највећи раст потражње на тржишту, а која подручја сматрате недовољно развијеним у односу на европске стандарде?
Као и претходних година пораст биљежи обавезно осигурање од аутоодговорности (АО), с просјечним растом од 5-6 одсто годишње. Осим тога, све врсте осигурања у вези са аутомобилима, попут каско осигурања и асистенције на путу биљеже одређен раст.
Такође, евидентно је повећање потражње за осигурањем од незгоде, које се често користи и као обезбијеђење приликом одобравања кредита. У посљедњим годинама биљежи се и благи, али континуиран раст добровољног здравственог осигурања. Очекује се да би, уз промјене законске регулативе и укидање опорезивања на добровољно здравствено осигурање, овај сегмент могао остварити знатно снажнији раст, по узору на тржишта у окружењу и шире у Европи.
С друге стране, још увијек значајно заостајемо у сегменту имовинских осигурања.
Овдје постоји огроман неискориштени потенцијал, а тржиште је још увијек доминантно вођено банковним каналима продаје. Сматрам да иновативни производи, директни и дигитални канали продаје, те едукација клијената могу отворити потпуно нове прилике и приближити овај сегмент европским стандардима.
Какав је план Еурос осигурања када је ријеч о развоју нових производа? Да ли планирате проширење портфолија или улазак у нове сегменте осигуратељских услуга?
У 2025. години Еурос осигурање је увело добровољно здравствено осигурање, што је значајан корак ка проширењу нашег портфолија и пружању свеобухватније заштите клијентима. Поред тога, планирамо даље ширење у сегменту имовинских осигурања, како бисмо понудили производе који су бржи, једноставнији и доступнији крајњим корисницима.
Наш циљ је развијати производе који прате потребе тржишта, иновирати постојеће услуге и истовремено улазити у нове сегменте како би били препознатљиви по модерним, практичним и свеобухватним рјешењима.
остатак интервјуа можете прочитати на линку: https://bonitet.com/dusan-sljivar-euros-osiguranje-fokus-nam-je-na-odrzivom-rastu/
Желите сигурност при свакој вожњи? ЕУРОС Вам стоји на располагању!
Погледај ЕУРОС пакете